
GOLD – Le retour
De record en record, l’or revient au premier plan, stimulé par des tensions géopolitiques croissantes. Néanmoins, pour Philippe TRAINAR, Professeur titulaire de la chaire assurance du CNAM, ces frictions ne seraient pas seules responsables de cette montée en puissance. En effet, il est également crucial de considérer le rôle du tout-puissant dollar, dont l’affaiblissement alimente la valorisation de ce métal précieux.
« Le cours de l’or fluctuait autrefois en fonction de la production de métal précieux. A partir de 1934, le « Gold reserve act » américain fixe le cours de l’or à 35 dollars l’once, pour une période qui s’étendra jusqu’à la fin des accords de Bretton Woods et de la convertibilité-or du dollar en 1971.
A partir de 1971, le cours de l’or va connaître des hauts et bas mais ses pics de valorisation vont systématiquement se situer sur une tendance ascendante. Ainsi va-t-il atteindre successivement 850 dollars en 1980, à la suite de la révolution iranienne et de l’invasion de l’Afghanistan par les soviétiques, puis 1840 dollars à la suite de la crise de la dette de la zone euro en 2013, puis 2.000 dollars en 2020 à la suite de la crise du C0VID-19. Il va dépasser les 2000 dollars à la suite de l’agression de l’Ukraine par la Russie, pour s’envoler après l’attaque du Hamas en Israël et atteindre 2380 euros aujourd’hui. Entre ces pics, le cours de l’or connaîtra des creux souvent importants.
Pourquoi cette hausse inexorable de l’or qui, en dehors des périodes de grande incertitude, semblait plutôt condamné à un déclin inexorable ? Doit-on y voir le signe d’une progression structurelle de l’incertitude mondiale ? Et qu’est-ce qui peut bien induire cette incertitude mondiale croissante ? Naturellement, la première explication qui vient à l’esprit est celle du changement climatique. Toutefois, on constate que les tendances du cours de l’or ne correspondent à aucun événement climatique marquant.
Les hausses successives du cours de l’or sont, en revanche, relativement bien corrélées à certaines tendances économiques et géopolitiques précises. Elles sont notamment corrélées à la persistance de l’inflation aux Etats-Unis, aux incertitudes sur la politique monétaire, au dérapage de la dette publique dans le monde et plus particulièrement aux Etats-Unis, à l’incertitude que l’éventuelle élection de Trump fait peser sur l’indépendance de la banque centrale américaine, au risque de guerre commerciale que pourrait induire l’application du programme de Trump (notamment l’imposition d’un tarif douanier de 10%), au risque de chaos géopolitique lié à un désengagement des Etats-Unis de l’OTAN en 2025 (à considérer dans le prolongement de la sortie d’Afghanistan en 2021), enfin à la menace de sanctions internationales (exclusion du système de paiement SWIFT notamment) comme solution de facilité à la multiplication des désaccords internationaux.
De fait, l’envolée du cours de l’or résulte des mouvements de capitaux qui sortent du dollar, en raison des risques économiques, monétaires et commerciaux que représentent les investissements dans les titres financiers en dollars. La menace de sanctions internationales, notamment la menace de l’exclusion de SWIFT, est fortement dissuasive aux placements en dollars pour les investisseurs qui n’ont pas d’activité importante aux Etats-Unis. Il est à cet égard significatif que les investisseurs chinois aient fortement réduit leur détention de titres financiers américains, qui est retombée au niveau de 2001, avant l’adhésion de la Chine à l’OMC.
L’envolée actuelle de l’or est donc le nom de l’affaiblissement du dollar et des Etats-Unis. Le parallèle avec l’époque du président Richard Nixon, qui a introduit une taxe de 10% sur les importations, créer les conditions de grande inflation mondiale avec la fin des accords de Bretton Woods et décider la sortie du Vietnam, s’impose. Comme aujourd’hui, cette période d’affaiblissement des Etats-Unis est contemporaine de la première envolée du cours de l’or. »
Les matières premières, telles que l’or, font partie intégrantes des classes d’actifs étudiées par le Cabinet. Bien que l’or ne soit pas le pilier central de nos stratégies d’allocation, il demeure un complément précieux à toute composition de portefeuille.
Le point marché :
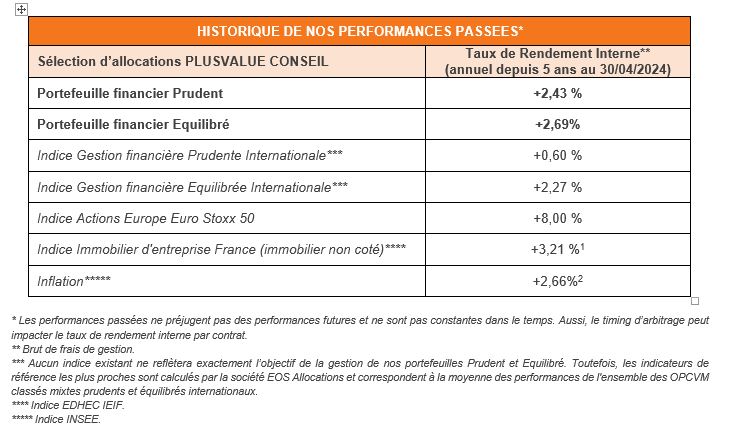
Au niveau de nos portefeuilles, sur le mois d’avril, les contrats d’assurance dont nous assurons la gestion se sont globalement dépréciés.
Les portefeuilles « prudents » et « équilibrés » des contrats domiciliés en France sont respectivement en baisses moyennes cumulées de -0,49 % bruts et baisses moyennes cumulés de -0,50 % bruts. Les portefeuilles « modérés » domiciliés au Luxembourg ont également baissé de -1,05% bruts en moyenne sur avril.
L’Equipe de veille économique de PlusValue Conseil
Retour à la liste
PAS DE TEMPS A PER
La rentrée est entamée et vous avez reçu votre avis d’imposition, vous pouvez désormais faire le point sur vos revenus et anticiper vos choix d’épargne en vue de la prochaine...
Lire la suite
IA : INVESTIR OU SUBIR
L’intelligence artificielle s’est progressivement imposée dans le paysage des entreprises ces dernières années, pour en faire désormais partie intégrante. Comment l’intégrer efficacement en entreprise ? Menace-t-elle certains métiers ? Doit-on...
Lire la suite
SUCCESSIONS : L’HERITAGE DANS LE VISEUR
Avec une dette publique qui frôle les 3.500 milliards d’euros, une question émerge : où l’Etat va-t-il trouver l’argent ? Les revenus sont déjà lourdement taxés, les marges de manœuvre...
Lire la suite